মাসে মাত্র ১০ হাজার টাকা জমিয়েই তৈরি হবে কোটি টাকার ফান্ড! কোন পথে বিনিয়োগ করলে কোটিপতি হওয়া সময়ের অপেক্ষা?
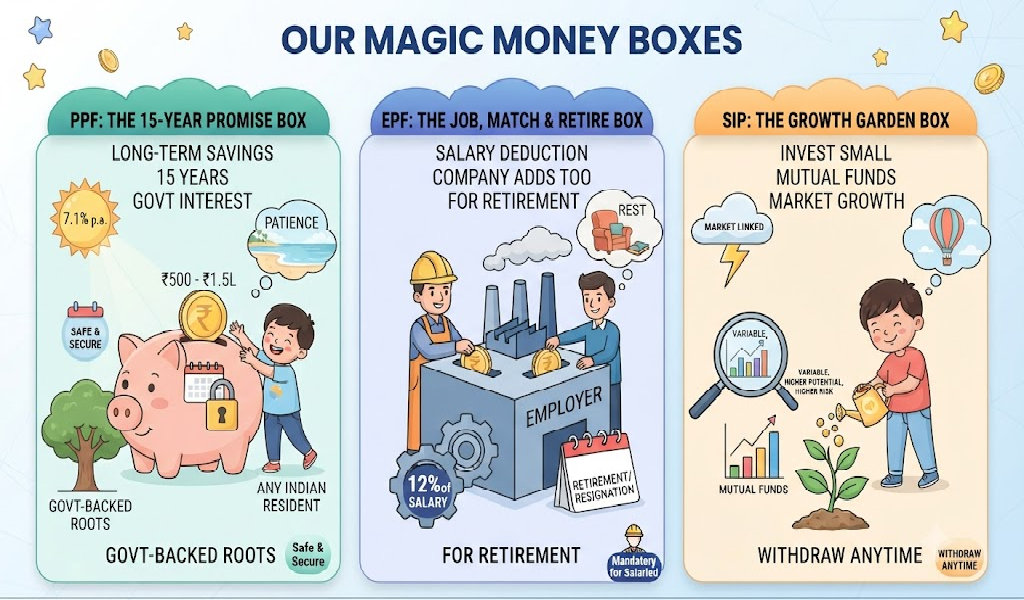
ভবিষ্যতে বড় অঙ্কের সম্পদ তৈরি বা অবসরের পর আর্থিক সুরক্ষা নিশ্চিত করতে নিয়মিত সঞ্চয় অত্যন্ত জরুরি। বর্তমান সময়ে সাধারণ মানুষের কাছে বিনিয়োগের সবচেয়ে জনপ্রিয় মাধ্যমগুলির মধ্যে অন্যতম হলো প্রভিডেন্ট ফান্ড (পিপিএফ ও ইপিএফ) এবং মিউচুয়াল ফান্ডের এসআইপি (SIP)। তবে এই প্রতিটি ক্ষেত্রের বিনিয়োগের ধরন, জমানোর পদ্ধতি এবং ঝুঁকির পরিমাণ সম্পূর্ণ আলাদা। আপনার বয়স যদি ৩০ বছর হয় এবং আগামী ২০ বছরের জন্য একটি বড় তহবিল গড়তে চান, তবে প্রতি মাসে ১০ হাজার টাকা বিনিয়োগের হিসাবটি কেমন হতে পারে, তা দেখে নেওয়া যাক।
১. ইপিএফ (EPF) এ মাসিক ১০ হাজার টাকা বিনিয়োগ
ইপিএফ হলো চাকরিজীবীদের জন্য একটি নির্ভরযোগ্য সরকারি অবসর সঞ্চয় প্রকল্প। এই অ্যাকাউন্টে জমানো টাকার সঙ্গে শেয়ার বাজারের ওঠানামার কোনো সম্পর্ক থাকে না, ফলে এটি সম্পূর্ণ সুরক্ষিত। সাম্প্রতিক অর্থবর্ষের ৮.২৫ শতাংশ সুদের হার হিসাব করলে— কেউ যদি প্রতি মাসে ১০ হাজার টাকা করে টানা ২০ বছর ধরে জমা করেন, তবে তাঁর মোট বিনিয়োগ হবে ২৪ লক্ষ টাকা। সুদাসলে ওই টাকা দাঁড়াবে প্রায় ৬১ লক্ষ ১১ হাজার টাকায়।
পিপিএফ (PPF)-এ মাসিক ১০ হাজার টাকা বিনিয়োগ
পাবলিক প্রভিডেন্ট ফান্ড বা পিপিএফ হলো যেকোনো ভারতীয় নাগরিকের জন্য একটি জনপ্রিয় সরকারি সঞ্চয় প্রকল্প। বর্তমানে এই প্রকল্পে ৭.১ শতাংশ হারে সুদ দেওয়া হয়। এই সুদের হার অনুযায়ী, মাসিক ১০ হাজার টাকা করে ২০ বছরে মোট জমা এবং সুদের পরিমাণ মিলিয়ে মেয়াদ শেষে প্রায় ৫১ লক্ষ ৬২ হাজার টাকা তহবিল তৈরি হতে পারে।
এসআইপি (SIP)-এ মাসিক ১০ হাজার টাকা বিনিয়োগ
ইক্যুইটি মিউচুয়াল ফান্ডে এসআইপি-র ক্ষেত্রে সম্পূর্ণ বাজারভিত্তিক রিটার্ন পাওয়া যায়। সাধারণত দীর্ঘমেয়াদে গড়ে ১২ শতাংশ বার্ষিক রিটার্ন ধরে চললে, ২০ বছর ধরে প্রতি মাসে ১০ হাজার টাকা বিনিয়োগ করলে মোট ২৪ লক্ষ টাকা বিনিয়োগের বিপরীতে সম্ভাব্য রিটার্ন হতে পারে প্রায় ৭৪ লক্ষ ৯২ হাজার টাকা। অর্থাৎ, মোট ফান্ডের পরিমাণ দাঁড়াতে পারে প্রায় ৯৮ লক্ষ ৯২ হাজার টাকা!
অর্থাৎ, একই পরিমাণ অর্থ বিনিয়োগ করলেও এসআইপি-র মাধ্যমে পাওয়া তহবিল ইপিএফ-এর তুলনায় প্রায় ৩৮ লক্ষ টাকা পর্যন্ত বেশি হতে পারে। তবে মনে রাখতে হবে, এই অতিরিক্ত সম্ভাব্য লাভের সঙ্গে বাজারভিত্তিক ঝুঁকিও জড়িত, কারণ ১২ শতাংশ রিটার্ন সবসময় নিশ্চিত নয়।
কোন মাধ্যমটি আপনার জন্য সেরা?
দীর্ঘমেয়াদি লক্ষ্য, ঝুঁকি নেওয়ার মানসিকতা এবং ২০ বছর বা তার বেশি সময় হাতে থাকলে মিউচুয়াল ফান্ড বা এসআইপি বেছে নেওয়া বুদ্ধিমানের কাজ হতে পারে। অন্যদিকে, যাঁরা মূলধনের সম্পূর্ণ স্থিতিশীলতা ও নির্দিষ্ট সুদে নিশ্চিত রিটার্ন চান, তাঁদের জন্য প্রভিডেন্ট ফান্ডই সবচেয়ে উপযোগী। তবে বিশেষজ্ঞরা বলছেন, সমস্ত ডিম এক ঝুড়িতে না রেখে দুটি মাধ্যমেই সুষম বন্টন করে বিনিয়োগ করা সবচেয়ে নিরাপদ।

- Rick Sarkar
- অনশন ভাঙলেন মনোজ জারাঙ্গে! ৩ মাসের চরম আল্টিমেটাম দিতেই রাজ্য রাজনীতিতে কেন তুঙ্গে জল্পনা? September 18, 2026
- রাস্তায় নামলেই কড়া নজরদারি! অটোমেটেড ক্যামেরার জালে পুরনো গাড়ির মালিকদের জন্য জারি চরম সতর্কতা September 18, 2026
- সামনেই জয়েন্ট ও সিইউইটি! ২০২৭ সালের মেগা পরীক্ষার সম্ভাব্য দিনক্ষণ প্রকাশ করল এনটিএ September 18, 2026
- বিশ্ব ধনীতালিকায় বিরাট ওলটপালট! ভারতীয় শিল্পপতিকে পেছনে ফেলে সিংহাসন দখল করলেন টেক জায়ান্ট ঝাং ইমিং September 18, 2026
- "আমরা নিজে রাশিয়া থেকে ইউরেনিয়াম কিনছি, এটা পাগলামি!" বিস্ফোরক মন্তব্য ট্রাম্পের প্রাক্তন জাতীয় নিরাপত্তা উপদেষ্টার September 18, 2026