নিত্যপ্রয়োজনীয় জিনিসের দাম বৃদ্ধি ও বাড়ি ভাড়ার খরচে মধ্যবিত্ত পরিবারের বাজেট কীভাবে প্রভাবিত হচ্ছে, তা নিয়ে বিশ্লেষণ।
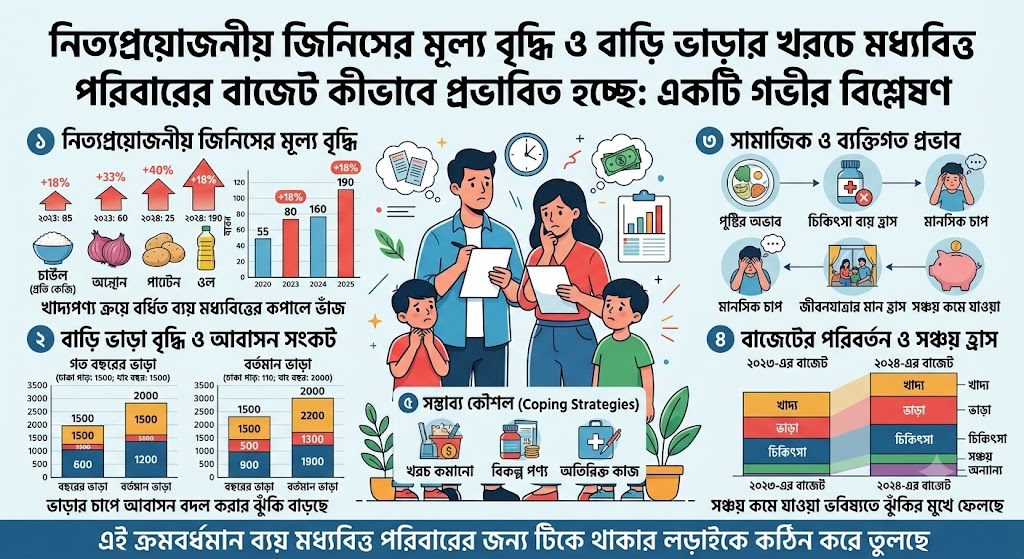
কলকাতাসহ দেশের একাধিক বড় শহরে সাধারণ মধ্যবিত্ত পরিবারের পকেটে টানের ছবিটা দিন দিন আরও প্রকট হচ্ছে। বাড়ি ভাড়া, বিদ্যুৎ বিল, মাসকাবারি রেশন থেকে শুরু করে চিকিৎসা খরচ—মাসের প্রথম সপ্তাহ পেরোতে না পেরোতেই বেতনের মোটা অংশ নিঃশেষ হয়ে যাচ্ছে চাকরীজীবী থেকে শুরু করে খুচরো ব্যবসায়ীদের।
সাম্প্রতিক একটি চাঞ্চল্যকর আর্থিক সমীক্ষায় উঠে এসেছে এক আশঙ্কাজনক তথ্য। রিপোর্ট অনুযায়ী, নিত্যপ্রয়োজনীয় জিনিসপত্রের লাগামহীন মূল্যবৃদ্ধির কারণে গত মাত্র দুই বছরে গড়ে একটি সাধারণ পরিবারের মাসিক বাজেট প্রায় ৩০ শতাংশ বৃদ্ধি পেয়েছে। ফলে আয়ের সাথে ব্যয়ের সঙ্গতি রাখতে হিমশিম খাচ্ছেন সাধারণ মানুষ।
আর্থিক বিশেষজ্ঞদের পরামর্শ:
বর্তমান পরিস্থিতিতে কেবলমাত্র আয় বাড়ানোর ওপর ভরসা করে বসে থাকলে চলবে না। সঠিক ‘মানি ম্যানেজমেন্ট’ ও পূর্বপরিকল্পিত সঞ্চয় ছাড়া পরিবারের ভবিষ্যৎ সুরক্ষিত রাখা কার্যত অসম্ভব বলে সতর্ক করছেন অর্থনীতিবিদরা।
-
জরুরি তহবিল বা এমার্জেন্সি ফান্ড: মাসের শুরুতেই অন্তত ৩ থেকে ৬ মাসের খরচের সমান একটি আমানত আলাদা করে সরিয়ে রাখা উচিত, যা আচমকা আসা স্বাস্থ্যের সমস্যা বা চাকরি সংকটে ঢাল হয়ে দাঁড়াবে।
-
৫০:৩০:২০ ফর্মুলা: নিজের মোট বেতনের ৫০ শতাংশ নিত্যপ্রয়োজনীয় খরচে, ৩০ শতাংশ ইচ্ছা বা প্রয়োজনীয় কেনাকাটায় এবং অন্তত ২০ শতাংশ দীর্ঘমেয়াদী বিনিয়োগের (যেমন SIP, PPF) কাজে লাগানো জরুরি।
-
অপ্রয়োজনীয় ব্যয় ছাঁটাই: সাবস্ক্রিপশন ফি, ঘন ঘন বাইরে খাওয়ার অভ্যাস বা অনাকাঙ্ক্ষিত অনলাইন কেনাকাটায় রাশ টেনে সেই অর্থ সুরক্ষিত সঞ্চয় প্রকল্পে রাখা সময়ের দাবি।
বাজারমূল্যের এমন ঊর্ধ্বগতির দিনে কেবল কষ্টার্জিত অর্থ জমানোই নয়, সঠিক উপায়ে তা বিনিয়োগ করাই মধ্যবিত্তের আর্থিক স্বাধীনতা এনে দিতে পারে।

- Rick Sarkar
- আপনার এলাকার ড্রেনও কি জ্যাম? সরকারি সাহায্যের আগেই জাদুকরী সমাধান দেখালেন এই বাসিন্দারা! September 23, 2026
- হাতে মাত্র দু'দিন ছুটি আর পকেটে কম টাকা? প্রকৃতির কোলে রাজকীয় ছুটির জাদুকরী ফর্মুলা প্রকাশ! September 23, 2026
- ভাড়াটিয়াদের জন্য বড় সতর্কবার্তা! বাড়ি নেওয়ার আগে এই ১টি কাজ না করলে নিশ্চিত পস্তাতে হবে! September 23, 2026
- বিপদের মুখে লাখ লাখ চাকরিজীবী! আপনার অজান্তেই কাজের ধরন বদলে দেবে আর্টিফিশিয়াল ইন্টেলিজেন্স September 23, 2026
- কলেজের সার্টিফিকেটে আর মিলছে না চাকরি! তরুণ প্রজন্মের ভাগ্যের চাকা ঘোরাচ্ছে এই ১টি গোপন ট্রেন্ড September 23, 2026